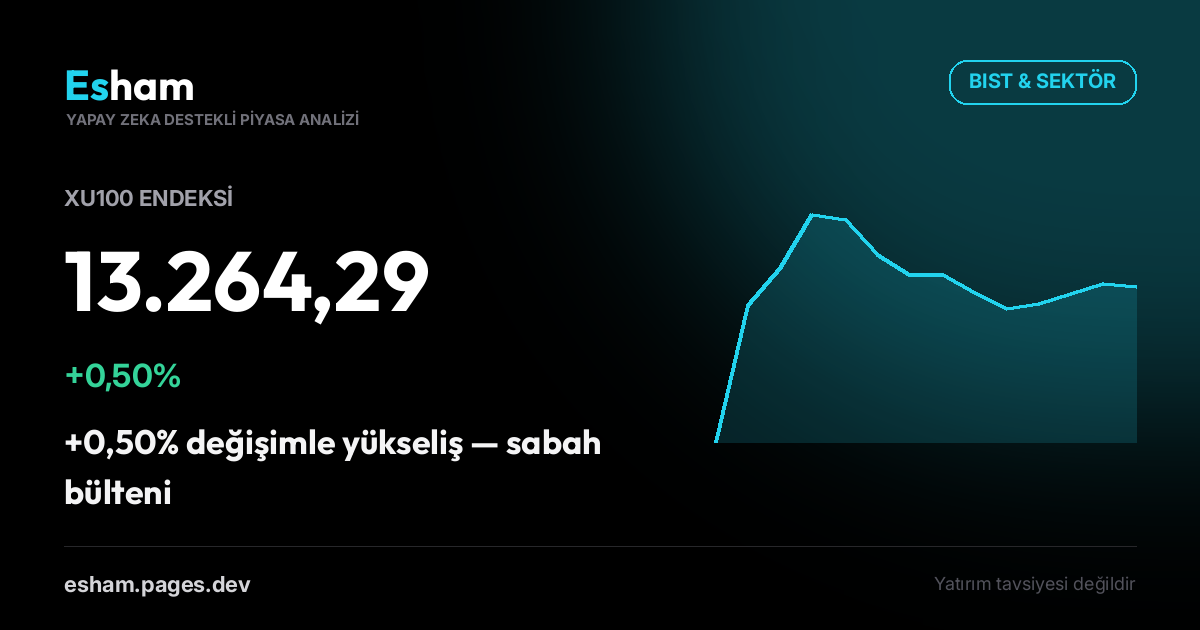
BIST & Küresel Piyasalar Sabah Raporu
XU100 endeksi 13.264,29 seviyesinde, +0,50% değişimle güne başladı. Küresel makro gelişmeler ve KAP gündemi sabah bülteninde.
Genel Görünüm
BIST XU100 endeksi, dün günü %0,50'lik sınırlı bir yükselişle 13.264,29 puandan tamamladı. Bu yükseliş, küresel piyasalardaki karışık seyre rağmen endeksin pozitif kapanışını sağladı. Ancak, işlem hacminin önceki günlere kıyasla nispeten düşük kalması, yükselişin gücü hakkında soru işaretleri yaratıyor. Endeksin son dönemdeki yatay seyri, yatırımcıların yeni katalizörler beklediğini ve belirsizliklerin devam ettiğini gösteriyor. Özellikle küresel piyasalardaki gelişmelerin BIST üzerindeki etkisi yakından takip edilmeli.
Küresel Piyasalar
Küresel piyasalarda dün karışık bir seyir izlendi. ABD 10 yıllık tahvil faizleri %0,10'luk artışla %4,97 seviyesine yükselerek risk iştahını bir miktar baskıladı. EUR/USD paritesi %0,32 düşüşle 1,14 seviyesine gerilerken, doların küresel çapta güç kazandığını gösterdi. Altın fiyatları %0,48 düşüşle 4.355 dolara gerilerken, VIX endeksi %0,21 düşüşle 14,18 seviyesinde sakin seyrini korudu. Brent petrol ise %0,14 artışla 95,54 dolara yükseldi. ABD tahvil faizlerindeki yükseliş ve doların güçlenmesi, gelişmekte olan piyasalar üzerinde baskı yaratma potansiyeli taşıyor ve BIST'in bu gelişmelere karşı direnci önemli olacak.
VİOP & Türev Piyasa
VİOP cephesinde, XU030 vadeli kontratı %0,85'lik bir artışla 16.355,21 puandan günü tamamladı. Bu yükseliş, spot piyasaya kıyasla daha güçlü bir alım iştahına işaret ediyor. Ancak, teminat stresi oranının %0,467 seviyesinde ve toplam 558,2 milyon TL'lik margin-call miktarıyla belirli bir seviyede kalması, piyasada hala dikkatli olunması gerektiğini gösteriyor. Özellikle vadeli piyasadaki pozisyonlanmaların spot piyasa üzerindeki etkileri yakından izlenmeli. Teminat stresi, piyasadaki oynaklığın artması durumunda daha belirgin hale gelebilir.
Sektör Rotasyonu
Dün BIST'te sektörler arasında belirgin bir rotasyon gözlendi. Kimya & Petrol (+%2,96), Teknoloji (+%1,30) ve Sınai (+%1,07) sektörleri güçlü performans sergileyerek para girişine işaret etti. Özellikle Kimya & Petrol sektöründeki güçlü yükseliş, Brent petrol fiyatlarındaki artışla ilişkili olabilir. Diğer taraftan, Mali (-%1,54), Holding (-%1,70) ve Gıda & İçecek (-%1,82) sektörleri günü kayıplarla tamamlayarak yatırımcıların bu sektörlerden çıkış yaptığını gösterdi. Bu rotasyon, yatırımcıların risk iştahının belirli sektörlere yöneldiğini ve defansif sektörlerden uzaklaştığını ortaya koyuyor.
KAP Öne Çıkanlar
KAP'ta dün öne çıkan bildirimler arasında GEN İLAÇ VE SAĞLIK ÜRÜNLERİ SANAYİ VE TİCARET A.Ş. ve ÇAĞDAŞ CAM SANAYİ VE TİCARET A.Ş.'nin pay geri alım programı başlatılmasına ilişkin [İÇSEL] bildirimleri dikkat çekti. Bu tür içsel işlemler, şirket yönetimlerinin kendi hisselerine olan güvenini göstererek piyasada olumlu algılanabilir. Ayrıca, ASELSAN ELEKTRONİK SANAYİ VE TİCARET A.Ş.'nin yeni iş ilişkisi kapsamında sözleşme imzalaması, şirketin gelir akışına olumlu katkı sağlayabilecek önemli bir gelişme olarak öne çıkıyor. HEDEF ARAÇ KİRALAMA VE SERVİS A.Ş.'nin tahvil ihracı ise şirketin finansman yapısını güçlendirme çabasını yansıtıyor.
Ekonomik Takvim
Bugün ekonomik takvimde özellikle Euro Bölgesi'nden gelecek veriler önem taşıyor. Saat 11:00'de açıklanacak olan Euro Bölgesi S&P Global Services PMI Flash ve S&P Global Composite PMI Flash verileri, bölgenin ekonomik aktivitesine dair önemli ipuçları sunacak. Beklentiler sırasıyla 51.5 ve 51.7 seviyelerinde. Bu beklentilerin üzerinde gelecek veriler Euro Bölgesi ekonomisinde toparlanmaya işaret ederek küresel risk iştahını artırabilirken, beklentilerin altında kalması ise piyasalarda bir miktar satış baskısı yaratabilir. Ayrıca, ABD'de Başkan Trump ve Başkan Xi Zirvesi'ne ilişkin gelişmeler, küresel ticaret politikaları açısından yüksek önem taşıyor ve piyasaların ana gündem maddelerinden biri olacak.
Değerlendirme
BIST, dün küresel piyasalardaki karışık seyre rağmen pozitif kapanışını sürdürdü. Ancak, hacmin düşük kalması ve sektörler arası belirgin rotasyon, piyasadaki belirsizliğin devam ettiğini gösteriyor. Küresel tarafta ABD 10 yıllık tahvil faizlerindeki yükseliş ve doların güçlenmesi, gelişmekte olan piyasalar için potansiyel bir risk unsuru olarak öne çıkıyor. VİOP'taki güçlü seyir ve içsel işlem bildirimleri, belirli hisseler ve sektörler için olumlu algılanabilirken, teminat stresi seviyesi dikkatli olunması gerektiğini hatırlatıyor. Euro Bölgesi PMI verileri ve ABD-Çin zirvesi, günün ana gündem maddeleri olup piyasaların yönünü belirlemede etkili olabilir.
Yasal Uyarı
Burada yer alan bilgiler yalnızca genel bilgilendirme amaçlıdır ve yapay zeka tarafından kamuya açık kaynaklar analiz edilerek otomatik üretilmiştir. Yatırım Danışmanlığı kapsamında değildir ve alım-satım tavsiyesi olarak yorumlanamaz. Yatırım danışmanlığı; aracı kurumlar, portföy yönetim şirketleri ve müşteri arasında imzalanacak sözleşme çerçevesinde sunulur. Burada yer alan yorum ve görüşler kişisel mali durumunuza uygun olmayabilir. Sadece bu bilgilere dayanarak verilecek kararlar beklentilerinizi karşılamayabilir.
İlgili Raporlar
19 Ekim 2026 • 1 dk
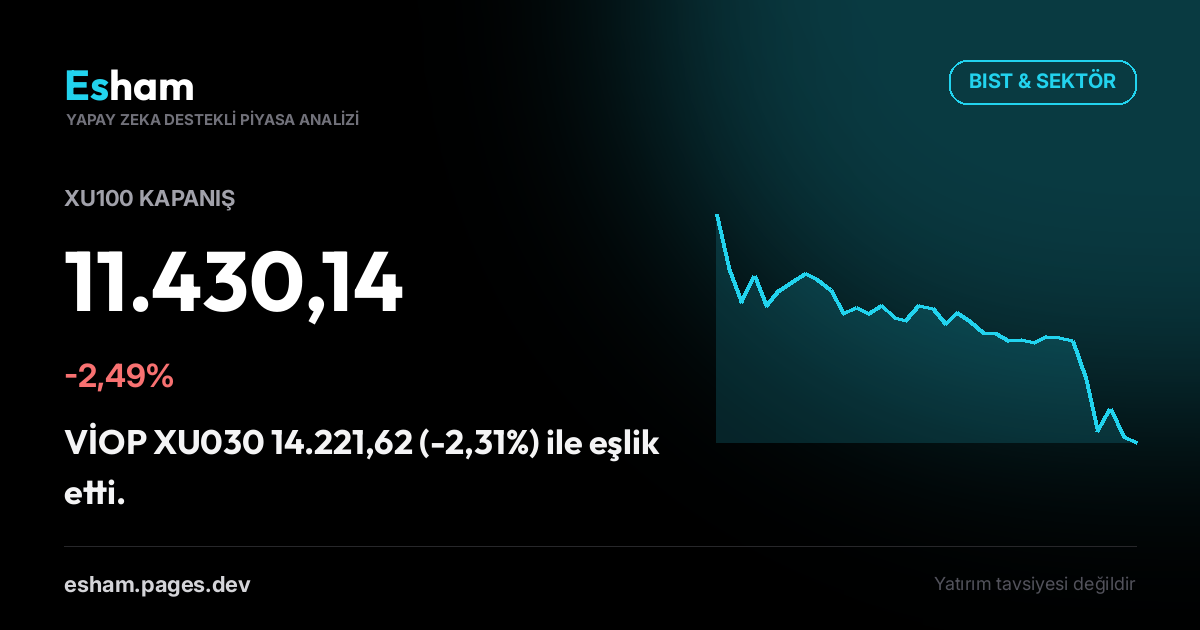
Kapanış Bülteni: BIST -2,49%
BIST & Sektör
19 Ekim 2026 • 1 dk
RAL YATIRIM HOLDİNG A.Ş.: Konkordato Talebi ve Geçici Mühlet Kararı Hakkında
BIST & Sektör
19 Ekim 2026 • 3 dk
MERKO GIDA SANAYİ VE TİCARET A.Ş.: Bedelli sermaye artırımı kararının yürürlükten kaldırılması Hakkında
BIST & Sektör