BIST & Küresel Piyasalar Sabah Raporu
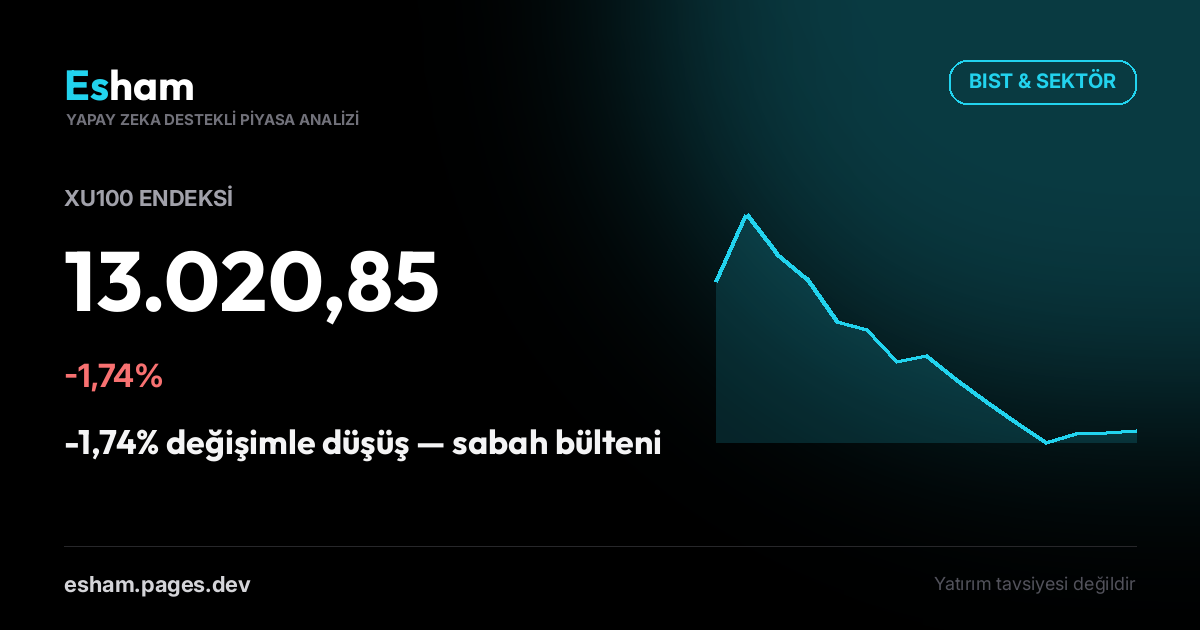
XU100 endeksi 13.020,85 seviyesinde, -1,74% değişimle güne başladı. Küresel makro gelişmeler ve KAP gündemi sabah bülteninde.
Genel Görünüm
24 Eylül 2026 sabahına başlarken BIST XU100 endeksi, dün günü %1,74'lük sert bir düşüşle 13.020,85 seviyesinden tamamladı. Bu düşüş, özellikle son birkaç aydır gözlemlediğimiz en belirgin günlük geri çekilmelerden biri olarak öne çıkıyor ve piyasada genel bir riskten kaçış eğiliminin güçlendiğine işaret ediyor. Hacim tarafında ise, düşüşe eşlik eden artan işlem hacmi, satış baskısının derinleştiğini ve yatırımcıların pozisyonlarını azaltma eğiliminde olduğunu gösteriyor. Küresel piyasalardaki olumsuz hava ve artan belirsizlikler, yurt içi piyasalar üzerinde de belirgin bir baskı oluşturmaya devam ediyor.
Küresel Piyasalar
Küresel piyasalar dün genel olarak negatif bir seyir izledi. ABD 10 yıllık tahvil faizleri %2,94'lük artışla %5,11 seviyesine yükselerek, riskli varlıklardan çıkış eğilimini destekledi ve bu durum BIST üzerinde de baskı yarattı. S&P 500 %0,75, NASDAQ ise %1,13 düşüşle günü tamamlarken, Avrupa'da DAX %0,48 ve Asya'da Şanghay endeksi %1,61 geriledi. EUR/USD paritesi %0,18 düşüşle 1,14 seviyesine gerilerken, doların küresel çapta güçlendiğini gösterdi. Altın fiyatları %0,73 düşüşle 4.287 dolar seviyesine çekilirken, VIX endeksi %7,97'lik artışla 16,39'a yükselerek piyasalardaki oynaklık ve endişenin arttığını teyit etti. Brent petrol fiyatları ise %1,94'lük yükselişle 105 dolar seviyesine çıkarak, küresel enflasyonist baskıların devam edebileceğine işaret etti. Bu küresel olumsuz tablo, BIST'teki satış baskısının ana nedenlerinden biri olarak karşımıza çıkıyor.
VİOP & Türev Piyasa
VİOP tarafında XU030 vadeli kontratları, spot piyasadaki düşüşe paralel olarak %1,57'lik bir geri çekilme ile 16.113,84 seviyesinden kapandı. Bu durum, vadeli piyasada da aşağı yönlü beklentilerin güçlendiğini ve kısa pozisyonların arttığını gösteriyor. Özellikle dikkat çeken bir diğer nokta ise teminat stresi. Margin-call/gereken oranı %0,467 seviyesine ulaşırken, toplam 558,2 Milyon TL'lik margin-call miktarı, piyasadaki likidite sıkışıklığının ve bazı yatırımcılar üzerindeki baskının arttığını gözler önüne seriyor. Bu yüksek teminat stresi, özellikle kaldıraçlı işlem yapan yatırımcılar için riskleri artırırken, piyasada ani satış baskılarına yol açabilecek potansiyel bir tetikleyici olarak izlenmelidir.
Sektör Rotasyonu
Dünkü piyasa hareketlerinde sektörler arası belirgin bir rotasyon gözlemlendi. Genel piyasa düşüşüne rağmen, Kimya & Petrol (%-0,77), Ulaştırma (%-0,90) ve İletişim (%-1,22) sektörleri, endeksin genel düşüşünden daha az etkilenerek nispeten daha güçlü bir performans sergiledi. Bu durum, yatırımcıların defansif olarak algılanan veya belirli makro gelişmelerden daha az etkilenen bu sektörlere yöneldiğini gösteriyor. Diğer yandan, Teknoloji (%-2,65), Holding (%-2,74) ve Mali (%-2,76) sektörleri ise endeksin genel düşüşünden daha fazla etkilenerek zayıf bir performans sergiledi. Özellikle Mali sektördeki sert düşüş, küresel faiz artış beklentileri ve yurt içi kredi piyasasındaki olası sıkılaşma endişeleriyle ilişkilendirilebilir. Para akışının, riskli ve büyüme odaklı sektörlerden daha istikrarlı ve defansif sektörlere kaydığı net bir şekilde görülüyor.
KAP Öne Çıkanlar
Dünkü KAP bildirimleri arasında dikkat çeken en önemli husus, çok sayıda "İşleme Açılan Temerrüt Sırası" bildirimi oldu. Bu bildirimler, piyasada bazı yatırımcıların yükümlülüklerini yerine getiremediğini ve temerrüde düştüğünü gösteriyor. Genellikle piyasadaki oynaklığın ve düşüşlerin arttığı dönemlerde gözlemlenen bu durum, özellikle VİOP tarafındaki teminat stresi verileriyle de örtüşüyor. Çok sayıda temerrüt bildiriminin aynı anda gelmesi, piyasada genel bir likidite sıkışıklığına ve bazı aracı kurumlar nezdinde risk yönetimi sorunlarına işaret edebilir. Bu durum, piyasada genel bir güvensizlik ortamı yaratma potansiyeli taşıyor ve önümüzdeki günlerde piyasa dinamiklerini etkileyebilir.
Ekonomik Takvim
Bugünün ekonomik takviminde öne çıkan en kritik gelişmeler ABD'den gelecek. Sabah 03:00'te başlayacak olan Birleşmiş Milletler Genel Kurulu toplantıları ve özellikle ABD Başkanı Trump ile Çin Devlet Başkanı Xi arasındaki zirve, piyasalar tarafından yakından takip edilecek. Bu zirveden çıkacak olası açıklamalar, küresel ticaret gerilimleri ve jeopolitik riskler açısından belirleyici olabilir. Piyasa, bu zirveden olumlu bir sonuç çıkması yönünde bir beklenti taşısa da, herhangi bir olumsuz açıklama veya anlaşmazlık, küresel risk iştahını daha da azaltabilir ve BIST üzerinde ek baskı oluşturabilir. Ayrıca, Euro Bölgesi'nden 07:00'de açıklanacak olan Yeni Araç Kayıtları Yıllık Değişim verisi, Avrupa ekonomisinin genel sağlığı hakkında ipuçları verecek olsa da, etkisi ABD'deki gelişmeler kadar belirleyici olmayacaktır.
Değerlendirme
24 Eylül 2026 sabahına başlarken piyasalar, küresel ve yurt içi dinamiklerin etkisiyle yüksek bir belirsizlik ortamında bulunuyor. BIST XU100 endeksindeki dünkü sert düşüş, küresel piyasalardaki riskten kaçış eğilimi, ABD 10 yıllık tahvil faizlerindeki yükseliş ve VIX endeksindeki artışla yakından ilişkili. VİOP tarafındaki yüksek teminat stresi ve KAP'taki çok sayıda temerrüt bildirimi, piyasada likidite sıkışıklığının ve yatırımcılar üzerindeki baskının arttığını gösteriyor. Sektör rotasyonunda defansif sektörlere yönelim gözlenirken, teknoloji ve mali sektörler daha fazla satış baskısı altında kaldı. Bugün ABD'deki Trump-Xi zirvesi, piyasaların ana gündemi olacak ve küresel risk iştahı üzerinde belirleyici bir etkiye sahip olabilir. Yatırımcıların bu dönemde temkinli olmaları ve gelişmeleri yakından takip etmeleri önem arz etmektedir.
Yasal Uyarı
Burada yer alan bilgiler yalnızca genel bilgilendirme amaçlıdır ve yapay zeka tarafından kamuya açık kaynaklar analiz edilerek otomatik üretilmiştir. Yatırım Danışmanlığı kapsamında değildir ve alım-satım tavsiyesi olarak yorumlanamaz. Yatırım danışmanlığı; aracı kurumlar, portföy yönetim şirketleri ve müşteri arasında imzalanacak sözleşme çerçevesinde sunulur. Burada yer alan yorum ve görüşler kişisel mali durumunuza uygun olmayabilir. Sadece bu bilgilere dayanarak verilecek kararlar beklentilerinizi karşılamayabilir.
İlgili Raporlar
19 Ekim 2026 • 1 dk
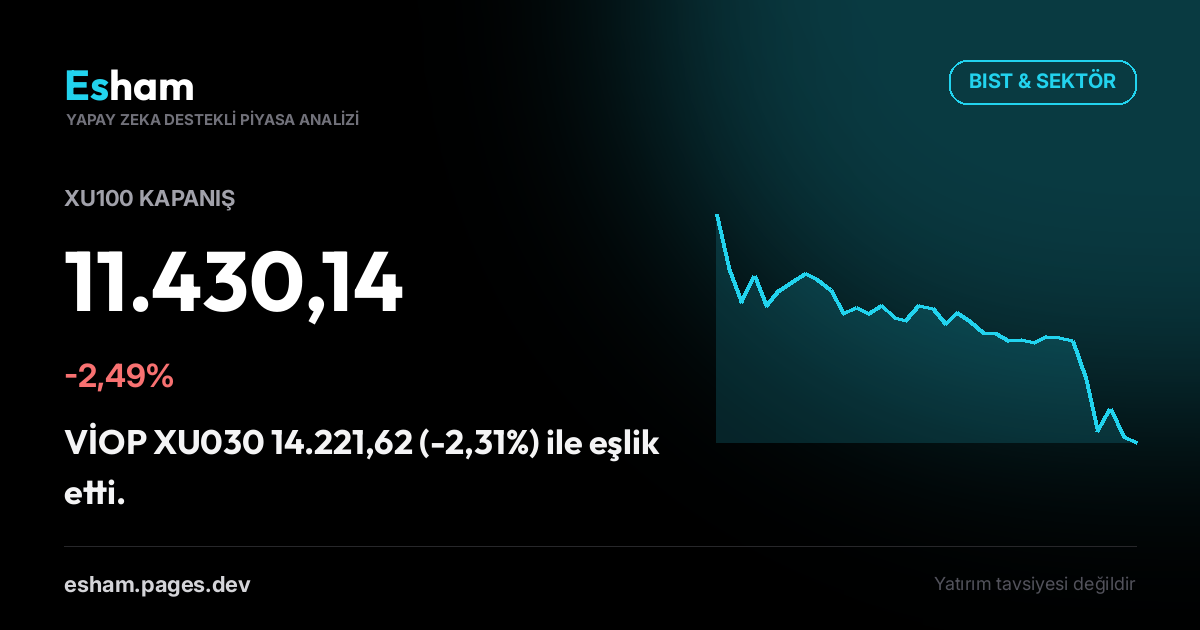
Kapanış Bülteni: BIST -2,49%
BIST & Sektör
19 Ekim 2026 • 1 dk
RAL YATIRIM HOLDİNG A.Ş.: Konkordato Talebi ve Geçici Mühlet Kararı Hakkında
BIST & Sektör
19 Ekim 2026 • 3 dk
MERKO GIDA SANAYİ VE TİCARET A.Ş.: Bedelli sermaye artırımı kararının yürürlükten kaldırılması Hakkında
BIST & Sektör