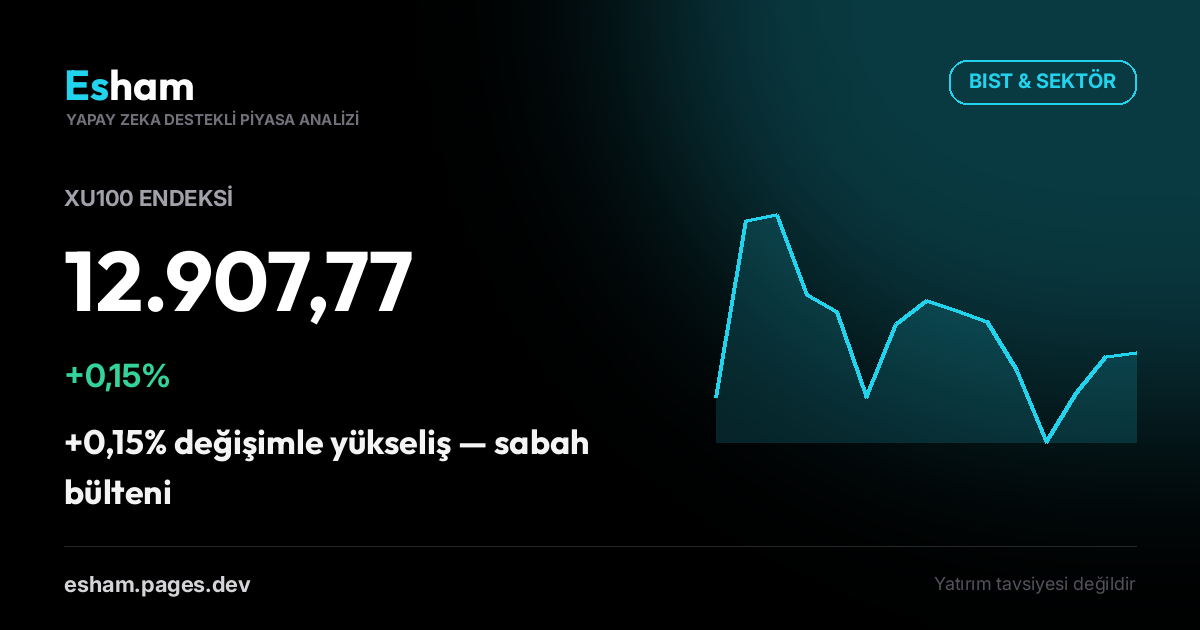
BIST & Küresel Piyasalar Sabah Raporu
XU100 endeksi 12.907,77 seviyesinde, +0,15% değişimle güne başladı. Küresel makro gelişmeler ve KAP gündemi sabah bülteninde.
Genel Görünüm
BIST 100 endeksi, dünkü işlemleri %0,15'lik sınırlı bir yükselişle 12.907,77 puandan tamamladı. Bu, önceki günlerdeki volatil seyrin ardından gelen nispeten sakin bir kapanışa işaret ediyor. Hacim tarafında ise belirgin bir artış gözlemlenmezken, piyasadaki genel temkinli duruşun devam ettiği söylenebilir. Endeksin bu seviyelerde tutunma çabası, özellikle küresel piyasalardaki karışık sinyaller ve içerideki bazı belirsizlikler dikkate alındığında önemli bir gösterge niteliğinde. Ancak, yükselişin sınırlı kalması, yukarı yönlü momentumun henüz güçlü bir şekilde desteklenmediğini de ortaya koyuyor.
Küresel Piyasalar
Küresel piyasalarda karışık bir tablo hakim. ABD 10 yıllık tahvil faizleri %0,94'lük artışla %5,16 seviyesine yükselerek, risk iştahı üzerinde baskı oluşturmaya devam ediyor. Bu yükseliş, özellikle gelişmekte olan piyasalar için sermaye çıkışı riskini artırabilir ve BIST üzerinde negatif bir etki yaratabilir. EUR/USD paritesi %0,18 artışla 1,14 seviyesinde işlem görürken, doların küresel çapta bir miktar güç kaybettiği gözlemleniyor. Altın fiyatları %0,99'luk yükselişle 4.341 dolara ulaşarak güvenli liman talebinin sürdüğünü gösteriyor. VIX endeksi %1,98 düşüşle 15,36 seviyesine gerilese de, genel piyasa volatilitesinin hala ortalamanın üzerinde olduğu söylenebilir. Brent petrol fiyatları ise %1,52 düşüşle 98,70 dolara gerileyerek enerji maliyetleri üzerindeki baskıyı bir miktar hafifletiyor. ABD faizlerindeki yükselişin devam etmesi, BIST'teki yabancı yatırımcı ilgisi üzerinde baskı oluşturmaya devam edecektir.
VİOP & Türev Piyasa
VİOP cephesinde, XU030 vadeli kontratları %0,29'luk bir yükselişle 15.986,07 puandan işlem gördü. Bu, spot piyasaya kıyasla bir miktar daha pozitif bir seyir izlendiğini gösteriyor. Ancak, türev piyasada dikkat çeken bir diğer unsur, teminat stresi oranının %0,467 seviyesinde olması ve toplam 558,2 milyon TL'lik temerrüt çağrısı yapılmasıdır. Bu durum, piyasada bazı yatırımcıların pozisyonlarını sürdürmekte zorlandığına ve teminat tamamlama ihtiyacının arttığına işaret ediyor. Teminat stresi, özellikle piyasada ani ve sert hareketler yaşanması durumunda likidite sıkışıklığına yol açabilir ve genel piyasa algısını olumsuz etkileyebilir. Bu seviyedeki temerrüt çağrıları, piyasadaki risk iştahının düşük seyrettiğini ve bazı oyuncuların pozisyonlarını gözden geçirdiğini gösteriyor.
Sektör Rotasyonu
Dünkü işlemlerde sektörler arasında belirgin bir rotasyon gözlemlendi. Turizm sektörü %1,97'lik yükselişle en güçlü performansı sergilerken, İnşaat sektörü %1,23 ve Teknoloji sektörü %0,98 ile onu takip etti. Bu durum, yatırımcıların özellikle yaz sezonunun bitimine rağmen turizm sektörüne olan ilgisinin devam ettiğini ve altyapı projeleri ile teknoloji şirketlerine yönelik beklentilerin sürdüğünü gösteriyor. Diğer yandan, GYO sektörü %-0,61, Mali sektör %-1,18 ve Holding sektörü %-1,21 ile en zayıf performansı gösteren sektörler oldu. Bu durum, para akışının daha çok büyüme potansiyeli olan ve küresel risklerden daha az etkilenen sektörlere kaydığını, geleneksel ve faize duyarlı sektörlerden ise çıkışların yaşandığını işaret ediyor. Özellikle mali sektördeki zayıflık, yüksek faiz ortamının bankacılık ve finans kuruluşları üzerindeki baskısını yansıtıyor olabilir.
KAP Öne Çıkanlar
Bugün KAP'ta öne çıkan bildirimler arasında "İşleme Açılan Temerrüt Sırası" başlıklı çok sayıda duyuru yer alıyor. Bu bildirimler, belirli yatırımcıların teminat tamamlama yükümlülüklerini yerine getirememesi sonucu pozisyonlarının temerrüde düştüğünü ve bu pozisyonların tasfiye edilmek üzere işleme açıldığını gösteriyor. On farklı bildirimle bu durumun tekrarlanması, piyasada genel bir teminat sıkışıklığı yaşandığının ve bazı yatırımcıların beklenmedik kayıplarla karşı karşıya kaldığının önemli bir göstergesidir. Bu tür temerrüt işlemleri, piyasa likiditesi üzerinde baskı yaratabilir ve genel yatırımcı güvenini olumsuz etkileyebilir. Özellikle yüklü miktarda temerrüt çağrısının olması, piyasada genel bir riskten kaçış eğilimini ve bazı oyuncuların kaldıraçlı pozisyonlarında zorlandığını düşündürüyor.
Ekonomik Takvim
Bugün ekonomik takvimde ABD'den gelecek veriler ön planda. Sabah 03:00'te BM Genel Kurulu toplantısı devam ederken, 12:15'te Fed Williams'ın konuşması ve 16:20'de Fed Schmid'in konuşması piyasalar tarafından yakından takip edilecek. Fed yetkililerinin açıklamaları, para politikası beklentileri üzerinde etkili olabileceği için önem arz ediyor. Ancak günün en kritik verisi, 15:30'da açıklanacak olan ABD Dayanıklı Mal Siparişleri (Aylık) ve Ulaşım Hariç Dayanıklı Mal Siparişleri (Aylık) verileri olacak. Dayanıklı Mal Siparişleri'nin aylık bazda %-0,4 düşüş göstermesi beklenirken, Ulaşım Hariç Siparişlerin %0,6 artması öngörülüyor. Bu veriler, ABD ekonomisinin dayanıklılığı ve tüketici harcamaları hakkında önemli ipuçları verecek ve özellikle Fed'in faiz artırım patikası üzerindeki beklentileri şekillendirebilir. Beklentilerin altında kalacak bir veri, küresel büyüme endişelerini artırarak BIST üzerinde baskı yaratabilir.
Değerlendirme
Genel olarak bakıldığında, piyasalar küresel çapta artan faiz baskısı ve içerideki teminat stresi gibi faktörlerle temkinli bir seyir izliyor. BIST 100 endeksindeki sınırlı yükseliş, yukarı yönlü momentumun zayıf kaldığını gösterirken, ABD 10 yıllık faizlerindeki yükseliş ve altın fiyatlarındaki artış riskten kaçış eğiliminin devam ettiğini işaret ediyor. VİOP'taki teminat stresi ve KAP'taki temerrüt bildirimleri, piyasada bazı yatırımcıların zorlandığını ve likidite sıkışıklığı riskinin bulunduğunu ortaya koyuyor. Sektör rotasyonunda ise büyüme potansiyeli olan sektörlere yönelim gözlenirken, geleneksel ve faize duyarlı sektörlerden çıkışlar yaşanıyor. Bugün ABD'den gelecek dayanıklı mal siparişleri verileri ve Fed yetkililerinin konuşmaları, piyasaların yönünü belirlemede kritik rol oynayacak. Yatırımcıların bu dönemde risk yönetimine odaklanmaları ve volatiliteye karşı dikkatli olmaları önem arz etmektedir.
Yasal Uyarı
Burada yer alan bilgiler yalnızca genel bilgilendirme amaçlıdır ve yapay zeka tarafından kamuya açık kaynaklar analiz edilerek otomatik üretilmiştir. Yatırım Danışmanlığı kapsamında değildir ve alım-satım tavsiyesi olarak yorumlanamaz. Yatırım danışmanlığı; aracı kurumlar, portföy yönetim şirketleri ve müşteri arasında imzalanacak sözleşme çerçevesinde sunulur. Burada yer alan yorum ve görüşler kişisel mali durumunuza uygun olmayabilir. Sadece bu bilgilere dayanarak verilecek kararlar beklentilerinizi karşılamayabilir.
İlgili Raporlar
19 Ekim 2026 • 1 dk
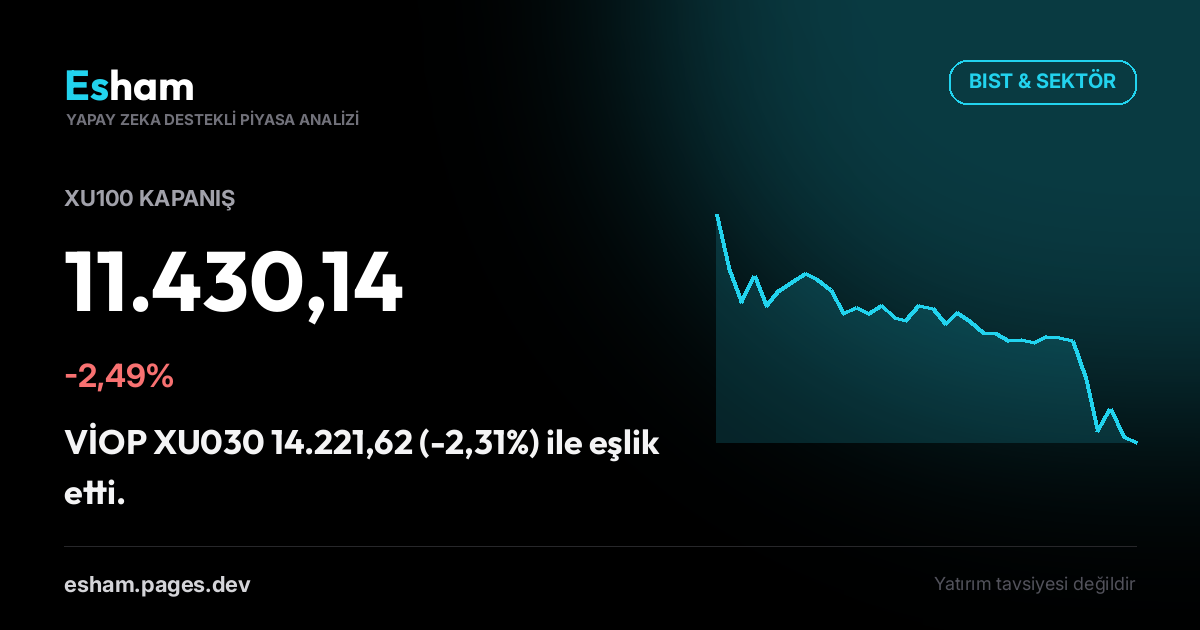
Kapanış Bülteni: BIST -2,49%
BIST & Sektör
19 Ekim 2026 • 1 dk
RAL YATIRIM HOLDİNG A.Ş.: Konkordato Talebi ve Geçici Mühlet Kararı Hakkında
BIST & Sektör
19 Ekim 2026 • 3 dk
MERKO GIDA SANAYİ VE TİCARET A.Ş.: Bedelli sermaye artırımı kararının yürürlükten kaldırılması Hakkında
BIST & Sektör