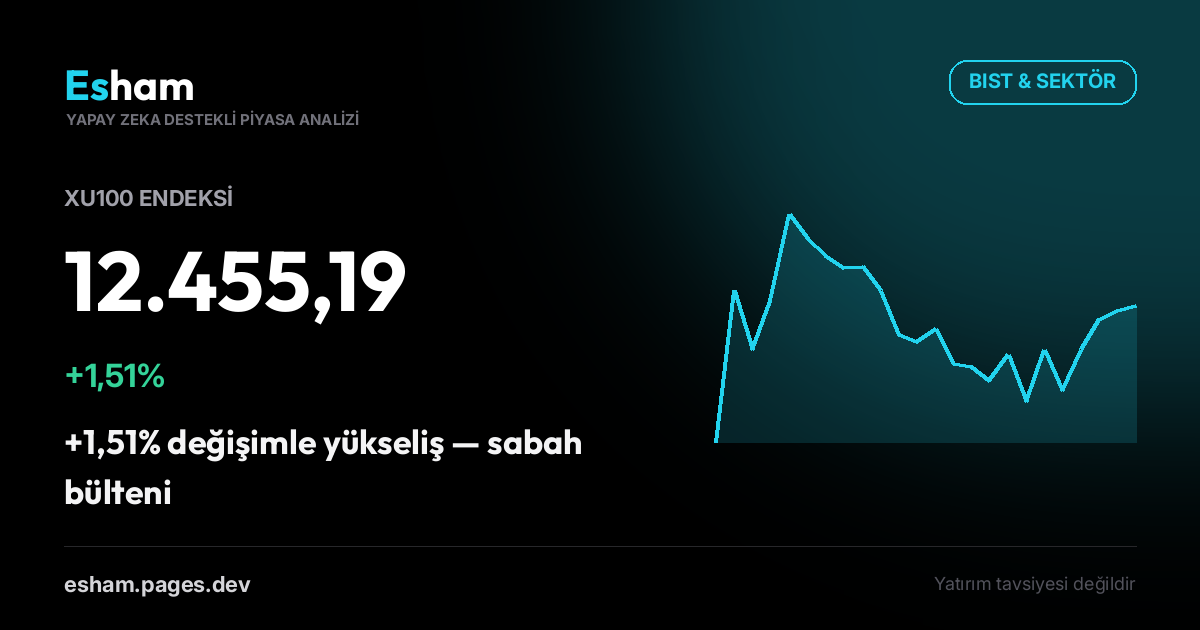
BIST & Küresel Piyasalar Sabah Raporu
XU100 endeksi 12.455,19 seviyesinde, +1,51% değişimle güne başladı. Küresel makro gelişmeler ve KAP gündemi sabah bülteninde.
Genel Görünüm
BIST 100 endeksi, haftanın ilk işlem gününe güçlü bir başlangıç yaparak %1,51'lik bir yükselişle 12.455,19 puandan kapanış gerçekleştirdi. Bu yükseliş, özellikle bankacılık sektöründeki alımlarla desteklenirken, genel piyasa hacmi de ortalamaların üzerinde seyretti. Endeksin bu pozitif performansı, küresel piyasalardaki nispeten sakin seyre rağmen iç dinamiklerin öne çıktığını gösteriyor. Ancak, yükselişin sürdürülebilirliği açısından önümüzdeki günlerde açıklanacak makroekonomik veriler ve küresel gelişmeler yakından takip edilmeli.
Küresel Piyasalar
Küresel piyasalarda dün genel olarak pozitif bir hava hakimdi. ABD borsaları S&P 500 %0,73, NASDAQ ise %1,19 yükselişle günü tamamladı. Avrupa'da DAX %0,30, Asya'da Şanghay endeksi %0,31 artış kaydetti. ABD 10 yıllık tahvil faizleri %5,28 seviyesinde sabit kalırken, EUR/USD paritesi %0,36 düşüşle 1,12'ye geriledi. Altın %0,51 artışla 4.184 dolara yükselirken, volatilite endeksi VIX %5,23 artışla 16,11 seviyesine çıktı. Brent petrol ise %0,43 artışla 103 dolardan işlem gördü. Küresel piyasalardaki bu pozitif seyrin, BIST'teki yükselişi kısmen desteklediği söylenebilir. Ancak, VIX endeksindeki yükseliş, küresel piyasalardaki belirsizlik algısının tamamen ortadan kalkmadığını ve yatırımcıların temkinli duruşunu koruduğunu işaret ediyor.
VİOP & Türev Piyasa
Vadeli İşlem ve Opsiyon Piyasası'nda (VİOP) XU030 endeks vadeli kontratları, spot piyasadaki yükselişe paralel olarak %1,74 artışla 15.469,85 puandan kapandı. Bu durum, yatırımcıların kısa vadede endekse yönelik pozitif beklentilerini koruduğunu gösteriyor. Ancak, teminat stresi oranı %0,467 seviyesinde ve toplam 558,2 milyon TL'lik margin-call gerçekleşti. Bu oran, piyasada belirli pozisyonlarda teminat tamamlama çağrılarının devam ettiğini ve bazı yatırımcıların kaldıraçlı işlemlerinde zorlandığını ortaya koyuyor. Teminat stresinin bu seviyelerde seyretmesi, piyasadaki olası sert hareketlerde likidite risklerinin artabileceğine işaret edebilir.
Sektör Rotasyonu
Dünkü işlemlerde sektörler arasında belirgin bir rotasyon gözlendi. Bankacılık sektörü %3,03'lük güçlü yükselişiyle endeksin lokomotifi olurken, Kimya & Petrol sektörü %2,49 ve İletişim sektörü %2,37'lik artışlarla dikkat çekti. Bu durum, para akışının özellikle bankacılık ve sanayi ağırlıklı sektörlere yöneldiğini gösteriyor. Diğer taraftan, Turizm sektörü %0,25, İnşaat sektörü %0,73 ve Elektrik sektörü %0,74 düşüşle günü tamamlayarak zayıf bir performans sergiledi. Bu zayıf sektörlerden çıkan sermayenin, güçlü performans gösteren sektörlere kaydığı yorumlanabilir. Bu rotasyonun devam edip etmeyeceği, önümüzdeki günlerde açıklanacak şirket bilançoları ve makroekonomik verilerle şekillenecektir.
KAP Öne Çıkanlar
KAP bildirimlerinde dün öne çıkanlar arasında çeşitli şirketlerdeki yönetim kurulu üye değişiklikleri yer aldı. ATP YAZILIM, ULAŞLAR TURİZM ve AVRUPA YATIRIM HOLDİNG gibi şirketlerden gelen Yönetim Kurulu Üye Değişikliği Hk. özel durum açıklamaları, şirketlerin kurumsal yapılarında yaşanan değişimleri yansıtmaktadır. Bu tür değişiklikler, şirketin gelecekteki stratejileri ve yönetim anlayışı üzerinde etkili olabileceğinden, yatırımcılar tarafından yakından takip edilmelidir. Ayrıca, birden fazla Temerrüt İşleminin Tamamlanması ve İşleme Açılan Temerrüt Sırası bildirimleri, piyasada belirli aracı kurum veya yatırımcıların yükümlülüklerini yerine getirme konusunda yaşadığı zorlukları veya gecikmeleri işaret etmektedir. Bu durum, piyasadaki genel risk algısını ve likidite durumunu etkileyebilir.
Ekonomik Takvim
Bugünün ekonomik takviminde Türkiye'den önemli enflasyon verileri ve dış ticaret dengesi açıklanacak. Saat 10:00'da açıklanacak olan Türkiye Yıllık Enflasyon Oranı (beklenti: %30,3) ve Aylık Enflasyon Oranı (beklenti: %2,3) verileri, piyasaların ve Merkez Bankası'nın faiz politikaları açısından kritik öneme sahip. Beklentilerin üzerinde veya altında gelecek bir enflasyon verisi, piyasalarda oynaklığı artırabilir ve para politikası beklentilerini değiştirebilir. Aynı saatte açıklanacak Dış Ticaret Dengesi verileri ise ülkenin döviz ihtiyacı ve cari denge üzerindeki etkileri açısından takip edilecek. Öğleden sonra saat 17:00'de ise ABD'den ISM Hizmet PMI (beklenti: 55) verisi gelecek. Bu veri, ABD ekonomisinin hizmet sektöründeki sağlığına dair önemli bir gösterge olup, küresel piyasalar ve dolar kuru üzerinde etkili olabilir.
Değerlendirme
BIST 100 endeksi, küresel piyasalardaki pozitif havayı arkasına alarak ve özellikle bankacılık sektöründeki güçlü alımlarla haftaya yükselişle başladı. Ancak, VIX endeksindeki artış ve VİOP'taki teminat stresi, piyasadaki temkinli duruşun tamamen ortadan kalkmadığını gösteriyor. Bugün açıklanacak Türkiye enflasyon verileri, piyasa beklentilerini ve para politikası duruşunu önemli ölçüde etkileyebilecek kritik bir eşik niteliğinde. Yatırımcıların, açıklanacak verilere ve küresel piyasalardaki gelişmelere karşı dikkatli olması, pozisyonlarını bu doğrultuda gözden geçirmesi önemlidir. Sektör rotasyonları ve KAP bildirimleri de piyasanın iç dinamiklerini anlamak adına yakından izlenmelidir.
Yasal Uyarı
Burada yer alan bilgiler yalnızca genel bilgilendirme amaçlıdır ve yapay zeka tarafından kamuya açık kaynaklar analiz edilerek otomatik üretilmiştir. Yatırım Danışmanlığı kapsamında değildir ve alım-satım tavsiyesi olarak yorumlanamaz. Yatırım danışmanlığı; aracı kurumlar, portföy yönetim şirketleri ve müşteri arasında imzalanacak sözleşme çerçevesinde sunulur. Burada yer alan yorum ve görüşler kişisel mali durumunuza uygun olmayabilir. Sadece bu bilgilere dayanarak verilecek kararlar beklentilerinizi karşılamayabilir.
İlgili Raporlar
19 Ekim 2026 • 1 dk
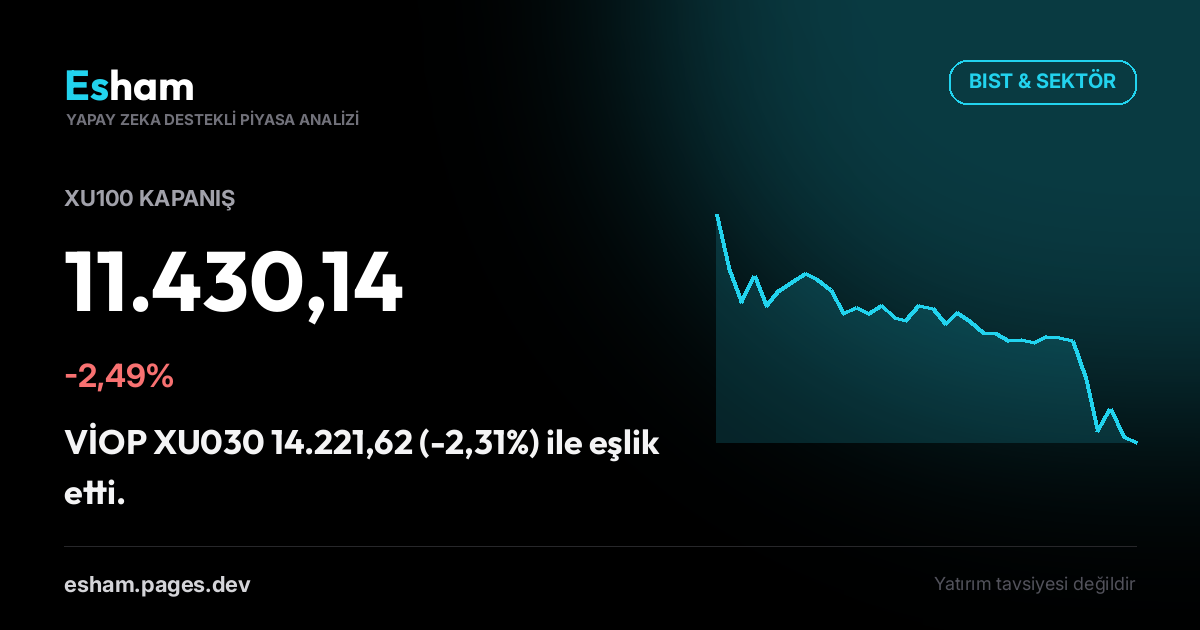
Kapanış Bülteni: BIST -2,49%
BIST & Sektör
19 Ekim 2026 • 1 dk
RAL YATIRIM HOLDİNG A.Ş.: Konkordato Talebi ve Geçici Mühlet Kararı Hakkında
BIST & Sektör
19 Ekim 2026 • 3 dk
MERKO GIDA SANAYİ VE TİCARET A.Ş.: Bedelli sermaye artırımı kararının yürürlükten kaldırılması Hakkında
BIST & Sektör