BIST & Küresel Piyasalar Sabah Raporu
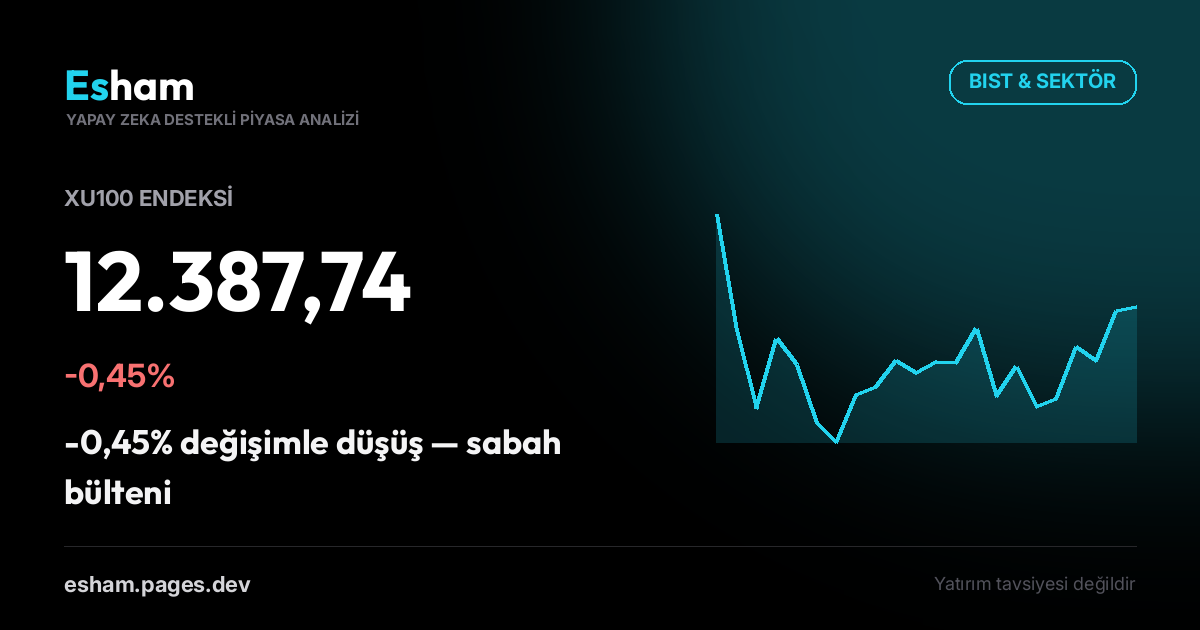
XU100 endeksi 12.387,74 seviyesinde, -0,45% değişimle güne başladı. Küresel makro gelişmeler ve KAP gündemi sabah bülteninde.
Genel Görünüm
BIST XU100 endeksi, dün günü %0,45'lik bir düşüşle 12.387,74 seviyesinden tamamladı. Bu düşüş, küresel piyasalardaki olumlu seyre rağmen yurt içi piyasalarda temkinli bir duruşun devam ettiğini gösteriyor. Endeksin hacmi, önceki günlere kıyasla belirgin bir değişim göstermemekle birlikte, özellikle bazı sektörlerdeki yoğunlaşma dikkat çekiciydi. Genel olarak, yatırımcıların makroekonomik veriler ve şirket haberleri öncesinde pozisyon alma konusunda isteksiz davrandığı gözlemlendi. Bu durum, piyasada belirgin bir yön arayışının sürdüğüne işaret ediyor.
Küresel Piyasalar
Küresel piyasalar dün genel olarak pozitif bir seyir izledi. ABD'de S&P 500 %0,66, NASDAQ ise %1,05 yükselişle günü tamamlarken, Avrupa'da DAX %0,71 ve Asya'da Şanghay endeksi %0,31 artış kaydetti. Ancak, ABD 10 yıllık tahvil faizleri %0,64'lük artışla %5,31 seviyesine yükselerek küresel risk iştahındaki artışa rağmen faizlerin yukarı yönlü baskısını sürdürdü. EUR/USD paritesi %0,45 artışla 1,13 seviyesine gelirken, USD/TRY paritesi %0,10 artışla 49,16 TL'den işlem gördü. Altın fiyatları %1,07'lik yükselişle 4.201 dolara ulaşarak güvenli liman talebinin devam ettiğini gösterdi. VIX endeksi %1,35 düşüşle 15,31 seviyesine gerileyerek küresel piyasalardaki oynaklığın bir miktar azaldığına işaret etse de, Brent petrol fiyatları %2,50 düşüşle 97,81 dolara gerileyerek enerji talebine ilişkin endişeleri yansıttı. ABD tahvil faizlerindeki yükselişin BIST üzerinde maliyet baskısı yaratma potansiyeli bulunurken, Brent petrol fiyatlarındaki düşüş ise enerji ithalatçısı Türkiye için olumlu bir gelişme olarak değerlendirilebilir.
VİOP & Türev Piyasa
VİOP cephesinde XU030 vadeli kontratları, spot piyasaya paralel olarak %0,54'lük bir düşüşle 15.374,62 seviyesinden kapandı. Bu düşüş, spot piyasadaki temkinli seyrin vadeli piyasalara da yansıdığını gösteriyor. Türev piyasalarda teminat stresi, margin-call/gereken oranının %0,467 seviyesinde gerçekleşmesiyle dikkat çekiciydi. Toplam 558,2 milyon TL'lik margin-call miktarı, özellikle belirli pozisyonlarda yatırımcıların ek teminat sağlamak zorunda kaldığını ve piyasadaki belirsizliğin bazı oyuncular üzerinde baskı oluşturduğunu ortaya koyuyor. Bu durum, piyasada kısa vadeli volatilite beklentilerinin yüksek seyrettiğini ve risk yönetimine verilen önemin arttığını gösteriyor.
Sektör Rotasyonu
Dün BIST'te belirgin bir sektör rotasyonu gözlemlendi. Gıda & İçecek sektörü %1,82'lik yükselişle en güçlü performansı sergilerken, İletişim sektörü %1,11 ve Ulaştırma sektörü %0,37 artışla günü pozitif kapatan diğer sektörler oldu. Bu durum, yatırımcıların enflasyonist ortamda defansif sektörlere yöneldiğini veya tüketici harcamalarındaki potansiyel artışa yönelik beklentilerini yansıtabilir. Diğer taraftan, Sınai sektörü %0,69, Kimya & Petrol sektörü %1,54 ve İnşaat sektörü %1,96'lık düşüşlerle en zayıf performansı gösterdi. Bu sektörlerdeki düşüşler, artan maliyetler, küresel yavaşlama endişeleri veya sektöre özgü gelişmelerden kaynaklanıyor olabilir. Para akışının daha çok temel tüketim ve hizmet odaklı sektörlere kaydığı, sanayi ve üretim odaklı sektörlerden ise çıkışların yaşandığı görülüyor.
KAP Öne Çıkanlar
KAP'ta dün öne çıkan bildirimler arasında ASELSAN ELEKTRONİK SANAYİ VE TİCARET A.Ş.'nin "Sözleşme İmzalanması" bildirimi dikkat çekti. Bu yeni iş ilişkisi, şirketin gelecekteki gelir akışlarına olumlu katkı sağlayabilecek önemli bir gelişme olarak değerlendirilebilir. KARTONSAN KARTON SANAYİ VE TİCARET A.Ş.'nin "Pay Geri Alım İşlemleri" bildirimi ise içsel bir işlem olarak öne çıktı. Şirketin kendi paylarını geri alması, yönetimin şirketin değerine olan güvenini gösterirken, hisse başına kazancı artırma potansiyeli taşıyor. TF VARLIK KİRALAMA A.Ş.'nin 5. Tertip Kira Sertifikası İhracına İlişkin SPK Onayı ise, şirketin finansman yapısını güçlendirme ve yeni kaynak yaratma çabalarını yansıtıyor. Ayrıca, RÖNESANS GAYRİMENKUL YATIRIM A.Ş.'nin "Kesinleşen Nakit Kar Payı Hak Kullanım Tarihi" bildirimi, temettü yatırımcıları için önemli bir gelişmeydi.
Ekonomik Takvim
Bugün ekonomik takvimde özellikle ABD'den gelecek veriler piyasaların odağında olacak. TSİ 15:15'te açıklanacak ABD ADP Haftalık İstihdam Değişikliği verisi, ABD işgücü piyasasının sağlığına dair önemli ipuçları sunacak ve Fed'in para politikası kararları üzerinde etkili olabilir. TSİ 15:30'da açıklanacak ABD Dış Ticaret Dengesi verisi ise, ülkenin ithalat ve ihracat performansı hakkında bilgi vererek küresel ticaret dinamiklerini anlamamıza yardımcı olacak. Piyasa beklentisi dış ticaret açığının -102 milyar dolar olması yönünde. Beklentilerin üzerinde veya altında gelecek veriler, doların küresel piyasalardaki seyrini ve dolayısıyla USD/TRY paritesini etkileyebilir. Ayrıca, TSİ 12:00'de Euro Bölgesi'nden gelecek Perakende Satışlar (Aylık) verisi de, bölgedeki tüketici harcamalarının seyrini göstererek EUR/USD paritesi üzerinde etkili olabilir. Beklenti %0,2'lik bir artış yönünde.
Değerlendirme
BIST XU100 endeksi, küresel piyasalardaki pozitif havaya rağmen dün günü düşüşle tamamlayarak yurt içi piyasalardaki temkinli duruşu sürdürdü. ABD 10 yıllık tahvil faizlerindeki yükseliş ve Brent petrol fiyatlarındaki düşüş, küresel makroekonomik dinamiklerin karmaşık bir tablo çizdiğini gösteriyor. VİOP'taki teminat stresi, kısa vadeli oynaklık beklentilerinin devam ettiğine işaret ederken, sektör rotasyonunda gıda ve iletişim gibi defansif sektörlerin öne çıkması, yatırımcıların riskten kaçınma eğilimini yansıtıyor. Bugün ABD'den gelecek istihdam ve dış ticaret verileri, piyasaların yönünü belirlemede kritik rol oynayacak. Yatırımcıların, açıklanacak verileri ve şirket haberlerini yakından takip ederek temkinli bir yaklaşımla hareket etmeleri önem arz etmektedir.
Yasal Uyarı
Burada yer alan bilgiler yalnızca genel bilgilendirme amaçlıdır ve yapay zeka tarafından kamuya açık kaynaklar analiz edilerek otomatik üretilmiştir. Yatırım Danışmanlığı kapsamında değildir ve alım-satım tavsiyesi olarak yorumlanamaz. Yatırım danışmanlığı; aracı kurumlar, portföy yönetim şirketleri ve müşteri arasında imzalanacak sözleşme çerçevesinde sunulur. Burada yer alan yorum ve görüşler kişisel mali durumunuza uygun olmayabilir. Sadece bu bilgilere dayanarak verilecek kararlar beklentilerinizi karşılamayabilir.
İlgili Raporlar
19 Ekim 2026 • 1 dk
Kapanış Bülteni: BIST -2,49%
BIST & Sektör
19 Ekim 2026 • 1 dk
RAL YATIRIM HOLDİNG A.Ş.: Konkordato Talebi ve Geçici Mühlet Kararı Hakkında
BIST & Sektör
19 Ekim 2026 • 3 dk
MERKO GIDA SANAYİ VE TİCARET A.Ş.: Bedelli sermaye artırımı kararının yürürlükten kaldırılması Hakkında
BIST & Sektör