PINAR SU VE İÇECEK SANAYİ VE TİCARET A.Ş.: JCR Avrasya Derecelendirme A.Ş. tarafından Şirketimize Verilen Kredi Derecelendirme Notu
PINSU'nun JCR Avrasya tarafından Uzun Vadeli Ulusal Kurum Kredi Notu "A (tr)", Kısa Vadeli "J1 (tr)" ve Uluslararası Yabancı/Yerel Para Notu "BB" olarak "Durağan" görünümle belirlendi.
PINSU'nun JCR Avrasya tarafından Uzun Vadeli Ulusal Kurum Kredi Notu "A (tr)", Kısa Vadeli "J1 (tr)" ve Uluslararası Yabancı/Yerel Para Notu "BB" olarak "Durağan" görünümle belirlendi.
Anali̇z
-
Bildirimin özü: Pınar Su ve İçecek Sanayi ve Ticaret A.Ş. (PINSU), JCR Avrasya Derecelendirme A.Ş. tarafından yapılan kredi derecelendirme sonucunu kamuoyuna duyurmuştur. Bu bildirim, şirketin finansal sağlamlığı ve borç ödeme kapasitesine ilişkin bağımsız bir kuruluşun değerlendirmesini yansıtmaktadır. "A (tr)" Uzun Vadeli Ulusal Kurum Kredi Notu, şirketin Türkiye içindeki borçlarını zamanında ve eksiksiz ödeme kabiliyetinin yüksek olduğunu, "J1 (tr)" Kısa Vadeli Not ise kısa vadeli yükümlülüklerini yerine getirme gücünün en üst düzeyde olduğunu göstermektedir. Uluslararası notlar olan "BB" ise, şirketin uluslararası piyasalardaki kredi riskini orta düzeyde, ancak yatırım yapılabilir seviyenin altında konumlandırmaktadır. "Durağan" görünüm, notların orta vadede değişme ihtimalinin düşük olduğunu işaret eder. Şirket yönetimi bu notu, finansman maliyetlerini optimize etmek, yatırımcı güvenini artırmak ve şeffaflık ilkesi gereği duyurmuştur.
-
Finansal/operasyonel etki: PINSU için alınan bu kredi notları, şirketin finansman maliyetleri üzerinde olumlu bir etki yaratma potansiyeli taşımaktadır. Yüksek ulusal kredi notları, bankalar ve diğer finans kuruluşları nezdinde şirketin risk profilini düşürerek daha uygun faiz oranlarından borçlanma imkanı sağlayabilir. Bu durum, şirketin nakit akışını iyileştirerek operasyonel karlılığını destekleyebilir. Özellikle içecek sektöründe yüksek rekabet ve hammadde maliyetlerindeki dalgalanmalar göz önüne alındığında, düşük finansman maliyetleri şirketin brüt kar marjlarını korumasına yardımcı olabilir. Bilanço yapısı açısından, daha uygun koşullarla borçlanma imkanı, şirketin yatırım harcamalarını finanse etme esnekliğini artırabilir ve borç/özkaynak oranını daha sürdürülebilir seviyelerde tutmasına olanak tanıyabilir.
-
Rekabetçi ve sektörel boyut: İçecek sektörü, genellikle yüksek sermaye yoğunluğu ve güçlü markaların rekabet ettiği bir alandır. PINSU'nun aldığı bu kredi notu, sektördeki diğer oyunculara kıyasla finansal sağlamlık açısından bir avantaj sağlayabilir. Benzer notlara sahip rakiplerle kıyaslandığında, PINSU'nun finansman erişimi ve maliyetleri açısından rekabetçi bir konumda olduğu söylenebilir. Sektörde bu tür kredi derecelendirmeleri, genellikle şirketlerin büyüme stratejilerini desteklemek, yeni yatırımlar yapmak veya mevcut borçlarını yeniden yapılandırmak için finansman arayışında olduklarında önem kazanır. BIST sektör rotasyonları açısından bakıldığında, gıda ve içecek sektörü genellikle defansif bir yapıya sahiptir ve makroekonomik belirsizlik dönemlerinde yatırımcıların güvenli liman arayışında tercih ettiği sektörlerden biri olabilir. Güçlü bir kredi notu, bu defansif cazibeyi daha da artırabilir.
-
Risk ve fırsatlar: Bu kredi derecelendirme, PINSU için önemli fırsatlar sunmaktadır. En başta, daha düşük maliyetli finansman kaynaklarına erişim, şirketin büyüme ve modernizasyon projelerini daha etkin bir şekilde hayata geçirmesine olanak tanır. Artan yatırımcı güveni, hisse senedi performansını olumlu etkileyebilir ve şirketin piyasa değerini artırabilir. Öte yandan, riskler de mevcuttur. "Durağan" görünüm, kısa vadede not artışı beklentisinin düşük olduğunu gösterir. Ayrıca, uluslararası notların "BB" seviyesinde olması, şirketin küresel piyasalardaki borçlanma kabiliyetini sınırlı tutabilir ve uluslararası yatırımcılar nezdinde "yatırım yapılabilir" seviyenin altında kalmasına neden olabilir. Türkiye ekonomisindeki olası negatif gelişmeler, döviz kuru dalgalanmaları veya sektördeki rekabetin şiddetlenmesi gibi faktörler, şirketin finansal performansını olumsuz etkileyerek kredi notunun gelecekte düşürülme riskini ortaya çıkarabilir.
Bağlam
PINSU'nun aldığı kredi derecelendirme notu, mevcut küresel ve yerel makroekonomik konjonktürde değerlendirildiğinde şirketin stratejik pozisyonunu güçlendirmektedir. Küresel faiz oranlarının yüksek seyrettiği ve risk iştahının dalgalı olduğu bir dönemde, "A (tr)" gibi güçlü bir ulusal not, şirketin yerel finansman piyasalarından daha uygun koşullarla fon sağlamasına yardımcı olacaktır. Türkiye ekonomisinde yüksek enflasyon ve kur dalgalanmalarının devam ettiği bir ortamda, güçlü bir kredi notu, şirketin maliyet yönetimi ve borç servisi kabiliyeti açısından bir güvence niteliğindedir. PINSU, gıda ve içecek sektöründeki köklü konumu ve güçlü markalarıyla, bu zorlu konjonktürde defansif bir varlık olarak öne çıkabilir. Şirketin bu notu, operasyonel verimliliğini artırma ve pazar payını koruma stratejilerini destekleyecektir.
Yasal Uyarı
Burada yer alan bilgiler yalnızca genel bilgilendirme amaçlıdır ve yapay zeka tarafından kamuya açık kaynaklar analiz edilerek otomatik üretilmiştir. Yatırım Danışmanlığı kapsamında değildir ve alım-satım tavsiyesi olarak yorumlanamaz. Yatırım danışmanlığı; aracı kurumlar, portföy yönetim şirketleri ve müşteri arasında imzalanacak sözleşme çerçevesinde sunulur. Burada yer alan yorum ve görüşler kişisel mali durumunuza uygun olmayabilir. Sadece bu bilgilere dayanarak verilecek kararlar beklentilerinizi karşılamayabilir.
İlgili Raporlar
19 Ekim 2026 • 1 dk
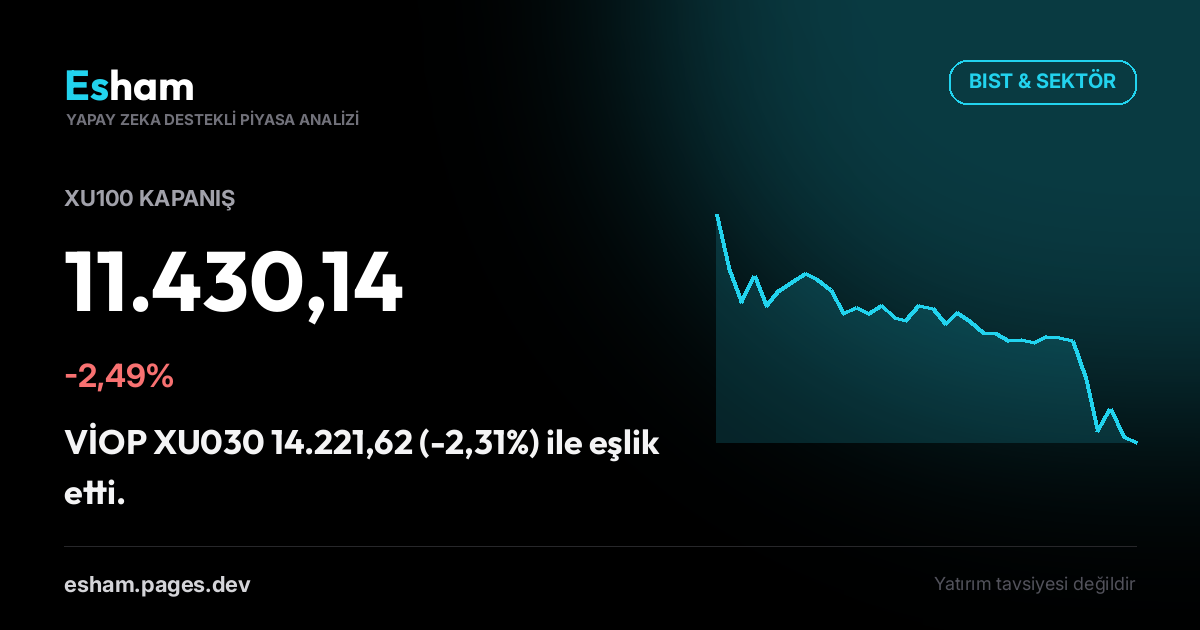
Kapanış Bülteni: BIST -2,49%
BIST & Sektör
19 Ekim 2026 • 1 dk
RAL YATIRIM HOLDİNG A.Ş.: Konkordato Talebi ve Geçici Mühlet Kararı Hakkında
BIST & Sektör
19 Ekim 2026 • 3 dk
MERKO GIDA SANAYİ VE TİCARET A.Ş.: Bedelli sermaye artırımı kararının yürürlükten kaldırılması Hakkında
BIST & Sektör