ZORLU ENERJİ ELEKTRİK ÜRETİM A.Ş.: Fitch Ratings Kredi Derecelendirme Notu
Fitch Ratings, Zorlu Enerji'nin (ZOREN) IDR ve üst düzey teminatlı borç notunu "B-" olarak revize ederek Rating Watch Negative (RWN) listesine aldı, bu da şirketin kredi riskinde artışa işaret ediyor.
Fitch Ratings, Zorlu Enerji'nin (ZOREN) IDR ve üst düzey teminatlı borç notunu "B-" olarak revize ederek Rating Watch Negative (RWN) listesine aldı, bu da şirketin kredi riskinde artışa işaret ediyor.
Anali̇z
-
Bildirimin özü: Zorlu Enerji'nin uluslararası kredi derecelendirme kuruluşu Fitch Ratings tarafından yapılan son değerlendirme sonucunda, şirketin Uzun Vadeli İhraççı Temerrüt Notu (IDR) ve üst düzey teminatlı borç notunun "B-" seviyesine düşürülmesi ve "Rating Watch Negative (RWN)" listesine alınması, şirketin finansal risk profilinde önemli bir bozulmaya işaret etmektedir. Önceki açıklamanın 22.10.2025 tarihli olması, bu revizyonun yaklaşık bir yıl sonra gerçekleştiğini ve Fitch'in periyodik değerlendirmeleri sonucunda ortaya çıktığını göstermektedir. RWN statüsü, yakın vadede notta daha fazla düşüş olabileceği yönündeki beklentiyi güçlendirmekte olup, bu durum şirketin borçlanma maliyetlerini ve yeni finansman bulma kabiliyetini olumsuz etkileyebilir. Recovery Rating'in (RR4) teyit edilmesi ise, teminatlı borçların temerrüt durumunda geri kazanım oranının orta düzeyde olacağı beklentisini koruduğunu göstermektedir.
-
Finansal/operasyonel etki: Not düşüşü ve RWN, Zorlu Enerji'nin mevcut ve gelecekteki finansman maliyetlerini doğrudan etkileyecektir. Daha düşük bir kredi notu, bankalardan veya sermaye piyasalarından borçlanma faiz oranlarının artmasına neden olabilir, bu da şirketin finansman giderlerini yükselterek net kar marjlarını baskılayabilir. Özellikle enerji sektörünün sermaye yoğun yapısı göz önüne alındığında, bu durum şirketin yatırım planlarını ve büyüme stratejilerini sekteye uğratabilir. Nakit akışı üzerinde de olumsuz bir etki yaratabilir; zira artan faiz ödemeleri işletme nakit akışından daha fazla pay alacaktır. Bilanço tarafında ise, borçlanma maliyetlerindeki artış, borç/özkaynak oranını ve kaldıraç rasyolarını daha da kötüleştirebilir. Sektör ortalamalarıyla karşılaştırıldığında, benzer kredi notuna sahip şirketlerin daha yüksek finansman maliyetleriyle karşı karşıya kaldığı bilinmektedir, bu da ZOREN'in rekabet gücünü azaltabilir.
-
Rekabetçi ve sektörel boyut: Enerji sektörü, yüksek sermaye ihtiyacı ve uzun vadeli yatırım döngüleri nedeniyle kredi derecelendirmelerine karşı oldukça hassastır. ZOREN'in notunun düşürülmesi, sektördeki diğer oyuncuların finansal sağlamlığına ilişkin genel bir endişeyi tetiklemese de, şirketin kendi özel risklerini yansıtmaktadır. Türkiye enerji sektöründe son dönemde artan maliyetler, kur dalgalanmaları ve regülasyon belirsizlikleri gibi faktörler, genel olarak şirketlerin finansal yapılarını zorlamaktadır. Bu tür not düşüşleri, genellikle sektörde finansal disiplinin önemini vurgular ve yatırımcıların daha sağlam bilançolara sahip şirketlere yönelmesine neden olabilir. BIST sektör rotasyonunda, finansal riskleri artan şirketler genellikle yatırımcıların radarından çıkarak, daha güvenli limanlara yönelimi hızlandırabilir.
-
Risk ve fırsatlar: Bu haber, yatırımcılar açısından kısa vadede bir risk unsuru taşımaktadır. Not düşüşü, şirketin hisse senedi fiyatı üzerinde aşağı yönlü bir baskı oluşturabilir ve yatırımcı güvenini sarsabilir. Artan borçlanma maliyetleri, şirketin karlılığını ve büyüme potansiyelini olumsuz etkileyebilir. Özellikle RWN statüsü, yakın gelecekte notta daha fazla düşüş riskini barındırması nedeniyle belirsizliği artırmaktadır. Fırsat açısından bakıldığında ise, eğer şirket önümüzdeki dönemde güçlü operasyonel iyileşmeler, borç azaltma stratejileri veya varlık satışları ile finansal yapısını güçlendirebilirse, bu not revizyonu bir dip noktası olarak değerlendirilip potansiyel bir toparlanma hikayesi yaratabilir. Ancak bu, şirketin finansal yönetiminin ve piyasa koşullarının olumlu yönde değişmesine bağlıdır. Olumlu etki, şirketin finansal risklerini azaltacak somut adımlar atması ve Fitch'in RWN'yi kaldırmasıyla beklenebilirken, olumsuz etki, makroekonomik koşulların kötüleşmesi veya şirketin finansal performansının daha da zayıflaması durumunda derinleşebilir.
Bağlam
Zorlu Enerji'nin kredi notunun düşürülmesi, Türkiye ekonomisindeki yüksek enflasyon, sıkı para politikaları ve artan faiz oranları gibi makroekonomik koşullarla yakından ilişkilidir. Küresel çapta da artan faiz oranları ve riskten kaçınma eğilimi, gelişmekte olan piyasalardaki şirketlerin dış finansmana erişimini zorlaştırmakta ve maliyetlerini yükseltmektedir. Türk Lirası'ndaki dalgalanmalar, özellikle döviz cinsinden borçları olan enerji şirketleri için kur riskini artırmaktadır. Bu konjonktürde, ZOREN'in stratejik pozisyonu, yenilenebilir enerji yatırımlarına odaklanmasıyla bir miktar avantaj sağlasa da, yüksek borçluluk seviyesi ve finansman maliyetlerindeki artış bu avantajı gölgelemektedir. Şirketin bu ortamda borç yönetimini ve nakit akışı optimizasyonunu önceliklendirmesi, finansal sürdürülebilirliği açısından kritik önem taşımaktadır.
Yasal Uyarı
Burada yer alan bilgiler yalnızca genel bilgilendirme amaçlıdır ve yapay zeka tarafından kamuya açık kaynaklar analiz edilerek otomatik üretilmiştir. Yatırım Danışmanlığı kapsamında değildir ve alım-satım tavsiyesi olarak yorumlanamaz. Yatırım danışmanlığı; aracı kurumlar, portföy yönetim şirketleri ve müşteri arasında imzalanacak sözleşme çerçevesinde sunulur. Burada yer alan yorum ve görüşler kişisel mali durumunuza uygun olmayabilir. Sadece bu bilgilere dayanarak verilecek kararlar beklentilerinizi karşılamayabilir.
İlgili Raporlar
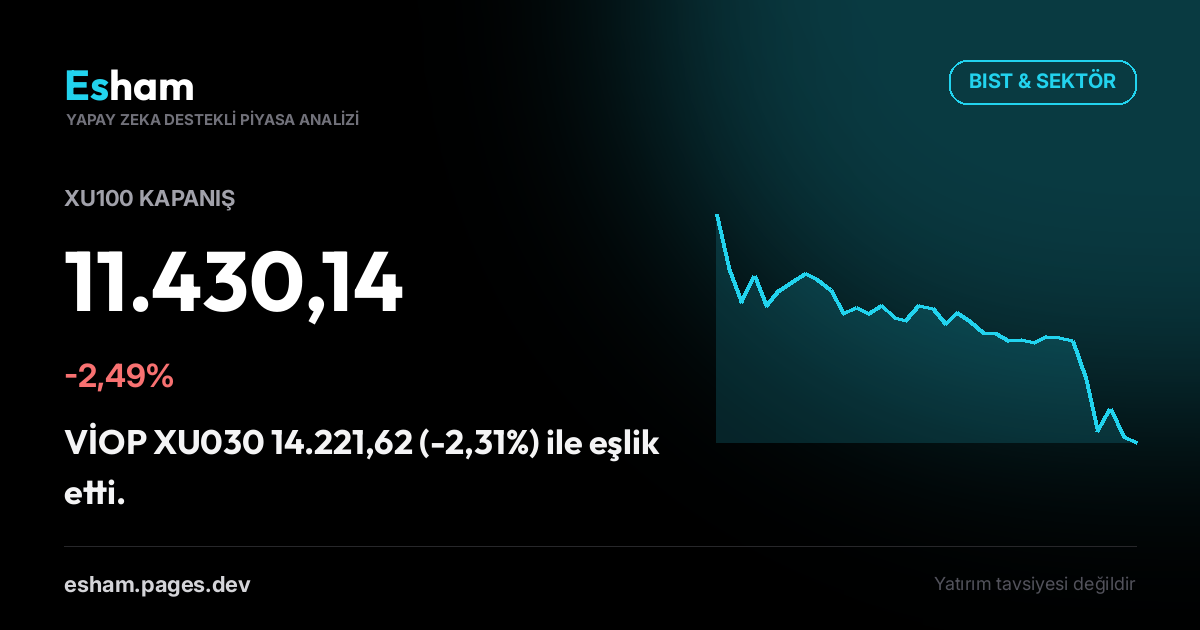
19 Ekim 2026 • 1 dk
Kapanış Bülteni: BIST -2,49%
BIST & Sektör
19 Ekim 2026 • 1 dk
RAL YATIRIM HOLDİNG A.Ş.: Konkordato Talebi ve Geçici Mühlet Kararı Hakkında
BIST & Sektör
19 Ekim 2026 • 3 dk
MERKO GIDA SANAYİ VE TİCARET A.Ş.: Bedelli sermaye artırımı kararının yürürlükten kaldırılması Hakkında
BIST & Sektör