Küresel Makro Görünümü
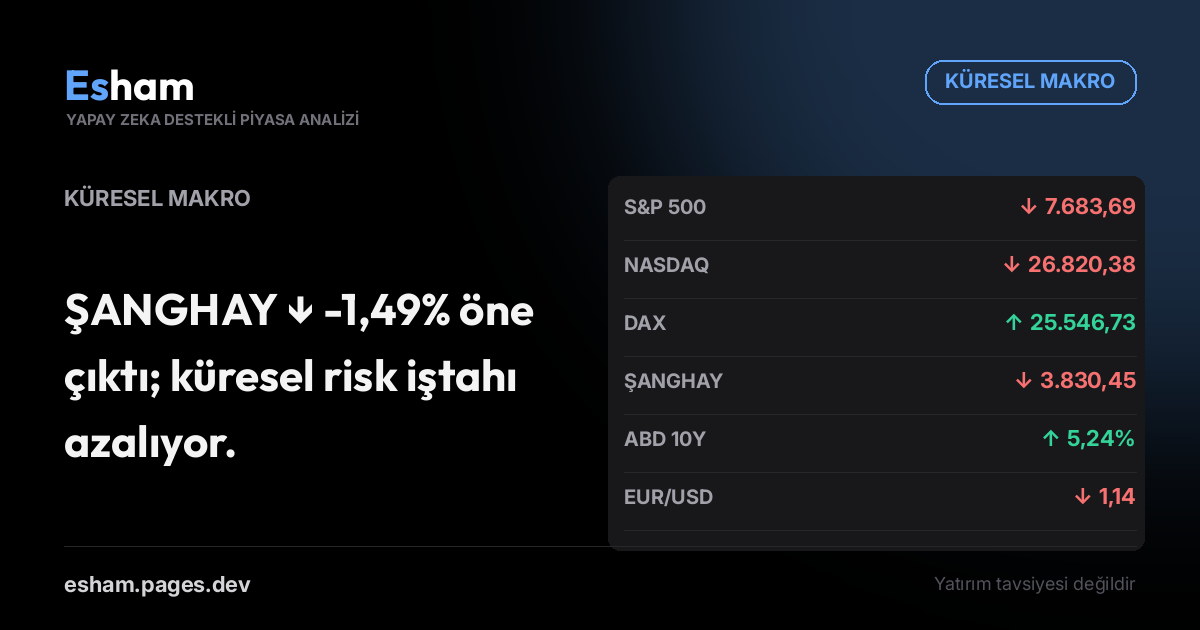
S&P 500 ↓-0,77% | NASDAQ ↓-0,92% | DAX ↑+0,68%
Küresel Makro Görünümü
| Enstrüman | Değer | Değişim |
|---|---|---|
| S&P 500 | 7.683,69 | -0,77% |
| NASDAQ | 26.820,38 | -0,92% |
| DAX | 25.546,73 | +0,68% |
| ŞANGHAY | 3.830,45 | -1,49% |
| ABD 10Y | 5,24% | +1,08% |
| EUR/USD | 1,14 | -0,18% |
| USD/TRY | ₺49,00 | +0,02% |
| ALTIN | $4.193 | +0,58% |
| VIX | 15,87 | -1,24% |
| BRENT | $96,90 | -0,95% |
Görünüm
Küresel piyasalar, ABD tahvil faizlerindeki keskin yükselişin tetiklediği riskten kaçış eğilimiyle karışık bir seyir izliyor. Yüksek faiz ortamının getirdiği değerleme baskısı, özellikle ABD teknoloji hisselerini olumsuz etkilerken, güvenli liman arayışı altın fiyatlarını yukarı taşıyor. Çin ekonomisindeki endişeler ise küresel büyüme görünümünü gölgeliyor.
Öne Çikan Geli̇şmeler Ve Etki̇leri̇
- ABD ve Avrupa Endeksleri: ABD piyasalarında S&P 500 ve NASDAQ'ın düşüşü, 10 yıllık tahvil faizlerindeki %1'i aşan yükselişle doğrudan ilişkili. "Daha uzun süre yüksek faiz" beklentisi, özellikle büyüme odaklı teknoloji hisselerinin iskonto oranlarını artırarak değerlemeleri üzerinde baskı yaratıyor. Bu durum, ABD'den riskli varlıklardan çıkışa işaret ediyor. Buna karşılık, DAX'ın pozitif ayrışması, Avrupa piyasalarının ABD'deki teknoloji ağırlıklı endekslere kıyasla daha defansif veya değer odaklı sektörlere sahip olmasından kaynaklanabilir; yatırımcılar, ABD'deki değerleme baskısından kaçarak Avrupa'daki daha cazip görünen varlıklara yöneliyor olabilirler. Şanghay endeksindeki %1.49'luk düşüş ise Çin ekonomisindeki yavaşlama endişelerinin derinleştiğini ve küresel büyüme beklentilerini aşağı çektiğini gösteriyor.
- Tahvil ve Döviz: ABD 10 yıllık tahvil faizinin %5.24 ile kritik seviyelerin üzerine çıkması, piyasanın Fed'in faiz indirimlerine ilişkin beklentilerini ötelediğini ve hatta ek sıkılaşma ihtimalini fiyatladığını gösteriyor. Bu durum, küresel sermaye akışları için bir dönüm noktası niteliğinde; ABD doları, yükselen faizler ve riskten kaçış ortamında güvenli liman talebiyle EUR/USD paritesinde hafif bir güçlenme sergiliyor. Gelişmekte olan piyasalar için bu denli yüksek bir "risksiz" getiri, sermaye çekme maliyetini artırarak baskı oluşturacaktır. USD/TRY paritesindeki görece istikrar, yerel para politikalarının veya sermaye kontrollerinin anlık etkisini yansıtsa da, küresel faiz ortamının uzun vadede TL üzerindeki potansiyel baskısını göz ardı etmemek gerekir.
- Emtia (Altın/Petrol) & VIX: Altın fiyatlarındaki yükseliş, küresel risk iştahındaki düşüşün ve artan jeopolitik belirsizliklerin bir yansıması olarak güvenli liman talebini teyit ediyor. Yüksek enflasyon endişeleri de altını destekleyen bir diğer faktör. Brent petrol fiyatlarındaki düşüş ise Çin'deki yavaşlama ve küresel büyüme görünümündeki zayıflamanın talep tarafında yaratacağı olumsuz etkiyi fiyatlıyor. VIX endeksindeki hafif düşüş, ABD hisse senedi piyasalarındaki düşüşe rağmen panik havasının henüz derinleşmediğini, ancak piyasanın temkinli bir konsolidasyon içinde olduğunu gösteriyor. Volatilite endeksi hala ortalamaların üzerinde seyrederek belirsizliğin devam ettiğini işaret ediyor.
Bist İçi̇n Beklenti̇
Küresel piyasalardaki bu riskten kaçış eğilimi ve ABD tahvil faizlerindeki yükseliş, Borsa İstanbul üzerinde baskı oluşturma potansiyeli taşıyor. Yüksek küresel faizler, Türkiye gibi gelişmekte olan ülkelerden sermaye çıkışını tetikleyebilir veya yeni sermaye girişlerini zorlaştırabilir. Özellikle küresel büyüme endişeleri, Türkiye'nin ihracat performansını olumsuz etkileyebilir. Ancak, USD/TRY paritesindeki anlık istikrar ve yerel piyasalara yönelik güven artırıcı adımlar, bu baskıyı bir miktar dengeleyebilir. BIST'in, küresel risk iştahındaki dalgalanmalara karşı daha kırılgan hale geleceği, ancak yerel politika adımlarının ve şirket bazlı hikayelerin ayrışma yaratabileceği bir dönem bizi bekliyor. Bankacılık ve sanayi gibi sektörler, küresel faiz ortamından ve büyüme beklentilerinden daha doğrudan etkilenebilirken, iç talebe dayalı veya güçlü bilançoya sahip şirketler görece daha dirençli kalabilir.
Yasal Uyarı
Burada yer alan bilgiler yalnızca genel bilgilendirme amaçlıdır ve yapay zeka tarafından kamuya açık kaynaklar analiz edilerek otomatik üretilmiştir. Yatırım Danışmanlığı kapsamında değildir ve alım-satım tavsiyesi olarak yorumlanamaz. Yatırım danışmanlığı; aracı kurumlar, portföy yönetim şirketleri ve müşteri arasında imzalanacak sözleşme çerçevesinde sunulur. Burada yer alan yorum ve görüşler kişisel mali durumunuza uygun olmayabilir. Sadece bu bilgilere dayanarak verilecek kararlar beklentilerinizi karşılamayabilir.